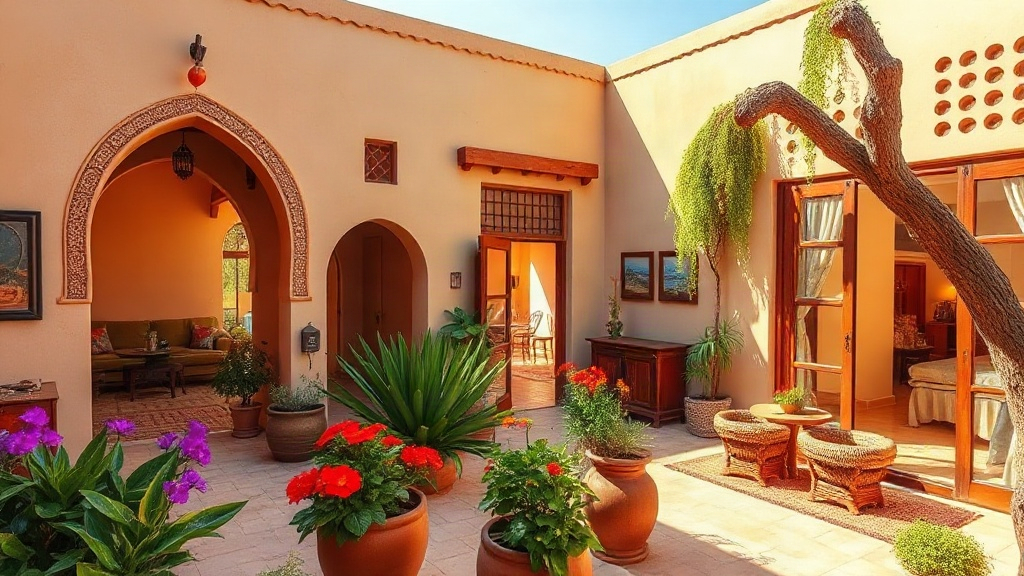
Acheter une maison au Maroc pour un budget de 50 000 euros attire de nombreux acquéreurs européens et Marocains résidant à l'étranger (MRE). Le marché immobilier marocain recèle de vraies opportunités, notamment dans les villes secondaires ou les zones rurales, où des biens modestes restent accessibles à ce prix. Avant de signer quoi que ce soit, se poser les 7 questions à se poser avant d'acheter maison Maroc 50000 euros peut éviter des erreurs coûteuses. Consulter le site officiel d'un professionnel de l'immobilier permet d'accéder à des informations fiables sur les démarches légales et les pièges courants. Ce guide structuré vous accompagne à travers chaque interrogation décisive pour sécuriser votre investissement.
Pourquoi le marché immobilier marocain attire autant les acheteurs étrangers
Le Maroc présente plusieurs atouts qui expliquent l'engouement pour son immobilier. La stabilité politique relative du pays, combinée à une économie en croissance, rassure les investisseurs. Les prix restent compétitifs par rapport aux marchés européens : environ 50 000 euros suffisent pour acquérir une maison modeste dans des villes comme Fès, Meknès, Béni Mellal ou dans certains quartiers de Marrakech en dehors des zones touristiques.
Selon les données du Haut-Commissariat au Plan du Maroc, environ 15 % des transactions immobilières portent sur des biens inférieurs à ce seuil de prix, principalement dans les régions de l'intérieur. Ce segment attire des profils variés : retraités cherchant un pied-à-terre, MRE souhaitant investir dans leur pays d'origine, ou encore jeunes acquéreurs locaux aux revenus modestes.
Le cadre juridique marocain autorise les ressortissants étrangers à acheter librement des biens immobiliers, sous réserve que les fonds soient rapatriés depuis l'étranger via le circuit bancaire officiel. Cette liberté d'acquisition, encadrée par la loi, distingue le Maroc de nombreux pays africains où les restrictions sont nombreuses. La Banque Al-Maghrib supervise ces flux financiers et garantit la convertibilité des fonds en cas de revente.
Les prix ont connu des fluctuations depuis 2022, avec une légère baisse enregistrée en 2025 sur certains segments. Cette correction offre une fenêtre d'achat intéressante pour les acquéreurs disposant d'un budget fixe. Reste que la qualité des biens à 50 000 euros varie considérablement d'une région à l'autre, ce qui rend l'analyse préalable indispensable.
Les 7 questions à poser avant d'acheter une maison au Maroc pour 50 000 euros
Voici les interrogations fondamentales à formuler avant de s'engager. Chacune conditionne la sécurité juridique, financière et pratique de votre acquisition.
- Le bien dispose-t-il d'un titre foncier (TF) ou d'une réquisition d'immatriculation ? Un bien non immatriculé expose l'acheteur à des litiges de propriété potentiellement longs.
- Qui sont les véritables propriétaires ? En cas d'indivision successorale (melkia), tous les héritiers doivent signer l'acte de vente.
- Le bien est-il libre de toute hypothèque ou charge ? Vérifier auprès de la Conservation Foncière l'absence d'hypothèque inscrite sur le titre.
- La localisation correspond-elle à vos usages prévus ? Résidence principale, location saisonnière ou investissement locatif impliquent des critères différents.
- L'état réel du bâti justifie-t-il le prix demandé ? À ce budget, les maisons nécessitent souvent des travaux de rénovation non négligeables.
- Quels sont les frais annexes à prévoir ? Droits d'enregistrement (4 %), honoraires du notaire, frais de la Conservation Foncière et éventuels frais d'agence peuvent représenter 8 à 10 % du prix d'achat.
- Quel est le régime fiscal applicable à la revente ? La taxe sur les profits immobiliers (TPI) au Maroc s'applique sur la plus-value réalisée, avec des exonérations sous conditions.
Chaque réponse à ces questions doit être documentée par écrit avant la signature du compromis de vente. Un notaire marocain (adoul ou notaire moderne) reste le seul professionnel habilité à sécuriser la transaction sur le plan légal.
Les pièges classiques qui font dérailler un achat immobilier au Maroc
Le premier écueil concerne les biens sans titre foncier. Une part significative des maisons vendues dans les médinas anciennes ou les zones rurales repose sur des actes adoulaires (melkia), qui ne confèrent pas les mêmes garanties qu'un titre foncier immatriculé. L'acheteur peut se retrouver propriétaire de papier, contesté par des héritiers absents lors de la vente.
Le deuxième piège est la surestimation du potentiel locatif. Certains vendeurs présentent des projections de revenus locatifs attractifs, notamment dans les zones touristiques. Or, la concurrence des plateformes de location courte durée et la saisonnalité peuvent réduire drastiquement ces revenus. Une étude de marché locale, auprès d'agences immobilières établies, s'impose avant tout calcul de rentabilité.
Les travaux cachés constituent un autre risque fréquent. À 50 000 euros, les maisons présentent souvent des problèmes d'humidité, de toiture ou d'installations électriques vétustes. Faire appel à un expert bâtiment indépendant avant toute offre d'achat permet d'objectiver l'état réel du bien et de négocier le prix en conséquence.
Enfin, la question des intermédiaires non déclarés mérite attention. Au Maroc, de nombreuses transactions passent par des samsara (courtiers informels) qui ne disposent d'aucun agrément officiel. Leur intervention peut compliquer les démarches administratives et générer des litiges post-vente. Privilégier une agence immobilière déclarée ou un notaire pour la mise en relation réduit ce risque.
Financer un achat immobilier au Maroc quand on est résident à l'étranger
Les Marocains résidant à l'étranger (MRE) bénéficient d'un accès facilité au crédit immobilier auprès des banques marocaines. Des établissements comme Attijariwafa Bank ou la Banque Populaire proposent des produits dédiés aux MRE, avec des taux autour de 4 % en 2026 selon les données de la Banque Al-Maghrib. Ces prêts couvrent généralement jusqu'à 70 % de la valeur du bien.
Pour un bien à 50 000 euros, l'apport personnel minimum tourne autour de 15 000 euros, auxquels s'ajoutent les frais de transaction. Le remboursement mensuel d'un crédit de 35 000 euros sur 15 ans à 4 % représente environ 260 euros par mois. Ce calcul reste accessible pour de nombreux profils, à condition que les revenus soient justifiables auprès de la banque marocaine.
Les acheteurs non-MRE (étrangers sans nationalité marocaine) peuvent également emprunter auprès des banques marocaines, mais les conditions sont souvent moins favorables. Une alternative consiste à financer l'achat via un crédit immobilier contracté dans le pays de résidence, puis à transférer les fonds au Maroc via le circuit bancaire officiel. Ce rapatriement de fonds doit être documenté pour garantir la convertibilité des sommes lors d'une éventuelle revente.
L'hypothèque sur le bien acheté sert fréquemment de garantie au prêteur. Ce mécanisme, encadré par le droit marocain, implique l'inscription de la sûreté auprès de la Conservation Foncière. En cas de défaut de paiement, le créancier peut saisir le bien. Comprendre ce mécanisme avant de signer est impératif.
De la promesse de vente à l'acte définitif : ce que personne ne vous dit sur le processus
La transaction immobilière au Maroc suit un processus précis que beaucoup d'acheteurs étrangers sous-estiment. Tout commence par un compromis de vente (ou promesse synallagmatique), signé devant notaire ou sous seing privé, accompagné d'un dépôt de garantie généralement fixé entre 10 et 20 % du prix. Ce document engage les deux parties et fixe les conditions suspensives, notamment l'obtention du financement.
Le délai entre le compromis et l'acte de vente définitif varie de un à trois mois selon la complexité du dossier. Ce délai permet de vérifier la situation juridique du bien auprès de la Conservation Foncière, de lever d'éventuelles hypothèques et de rassembler les documents nécessaires à la mutation. Le Ministère de l'Urbanisme et de l'Aménagement du Territoire intervient dans certains cas, notamment pour les biens situés dans des zones soumises à des servitudes d'urbanisme.
L'acte authentique est signé devant un notaire moderne (professionnel formé à l'université) ou devant deux adoul (notaires traditionnels de droit musulman) selon la nature du bien et les préférences des parties. Seul l'acte notarié permet l'inscription du transfert de propriété au registre foncier, étape indispensable pour que la vente soit opposable aux tiers.
Une fois l'acte signé, les droits d'enregistrement (4 % du prix déclaré) sont payés à la Direction Générale des Impôts dans un délai de 30 jours. La Conservation Foncière procède ensuite à la mutation du titre foncier au nom du nouvel acquéreur. Ce délai administratif peut prendre plusieurs semaines supplémentaires. Anticiper ces étapes évite les mauvaises surprises et garantit une prise de possession sereine du bien.