Acheter une maison au Maroc avec un budget de 50 000 euros est une ambition réaliste, mais qui exige une préparation rigoureuse. Le marché immobilier marocain attire de nombreux acheteurs étrangers et Marocains résidant à l'étranger (MRE), séduits par des prix encore accessibles dans certaines régions. Avant de signer le moindre document, il faut se poser les bonnes questions pour éviter les mauvaises surprises. Les 7 questions à se poser avant d'acheter maison Maroc 50000 euros structurent une démarche d'achat solide, que vous soyez primo-accédant ou investisseur aguerri. Le site Immo Tendance recense régulièrement des données de marché utiles pour comparer les prix par région et anticiper les tendances à moyen terme. Ce guide vous accompagne étape par étape.
Pourquoi 50 000 euros reste un budget cohérent sur ce marché
Le prix moyen d'une maison au Maroc s'établit autour de 70 000 euros en 2026, selon les données consolidées par le Haut-Commissariat au Plan. Un budget de 50 000 euros se situe donc en dessous de cette moyenne nationale, ce qui ne signifie pas pour autant que le projet est irréaliste. Tout dépend de la localisation et du type de bien visé.
Dans les villes secondaires comme Béni Mellal, Khouribga ou Safi, des maisons de 80 à 120 mètres carrés s'échangent régulièrement sous ce seuil. Les zones rurales offrent des opportunités encore plus marquées, avec des biens en bon état disponibles entre 20 000 et 40 000 euros. La contrepartie : des infrastructures parfois moins développées et un marché locatif peu actif si l'objectif est d'investir.
À l'inverse, Casablanca, Rabat ou Marrakech affichent des prix au mètre carré qui rendent ce budget insuffisant pour une maison individuelle, sauf à accepter un bien très dégradé ou excentré. Un appartement en périphérie reste envisageable dans ces grandes agglomérations. La distinction entre maison et appartement mérite donc d'être posée dès le départ, avant même de prospecter.
Ce budget implique souvent un achat comptant ou un apport personnel conséquent. Le taux d'intérêt moyen pour un prêt immobilier au Maroc tourne autour de 5 % en 2026, selon la Banque Centrale du Maroc (Bank Al-Maghrib). Sur un financement de 30 000 euros sur 15 ans, la mensualité dépasse les 230 euros, ce qui reste gérable pour un ménage stable. Les banques marocaines comme Attijariwafa Bank ou la Banque Populaire proposent des offres dédiées aux MRE avec des conditions spécifiques.
Les 7 questions à se poser avant d'acheter une maison au Maroc pour 50 000 euros
Poser les bonnes questions avant de signer protège contre la majorité des litiges post-achat. Voici les sept interrogations que tout acheteur sérieux doit traiter avant de s'engager :
- Le titre foncier est-il établi ? Un bien sans titre foncier (melkia non titrée) expose l'acheteur à des risques juridiques majeurs, notamment en cas de litige successoral.
- Qui sont les copropriétaires éventuels ? En droit marocain, un bien peut appartenir à plusieurs héritiers. L'accord de tous est obligatoire pour vendre.
- Le bien est-il libre de toute hypothèque ? Une vérification auprès de la Conservation Foncière s'impose systématiquement.
- Quels sont les frais annexes réels ? Droits d'enregistrement, frais de notaire, honoraires d'agence : comptez entre 6 % et 10 % du prix d'achat.
- L'état réel du bâti correspond-il aux déclarations du vendeur ? Une expertise indépendante par un technicien local évite les déconvenues sur la toiture, la plomberie ou la structure.
- Le bien est-il conforme aux règles d'urbanisme locales ? Des constructions illégales ou des extensions non déclarées peuvent bloquer toute revente future.
- Le financement est-il sécurisé avant la signature du compromis ? Un accord de principe bancaire écrit protège l'acheteur si le prêt n'est finalement pas accordé.
Ces sept points forment un cadre de vérification minimal. Un notaire marocain, obligatoire pour la rédaction de l'acte de vente, peut accompagner ces vérifications, mais il est conseillé de mandater un avocat indépendant pour les dossiers complexes ou les biens sans titre foncier.
Les zones géographiques où ce budget ouvre des portes
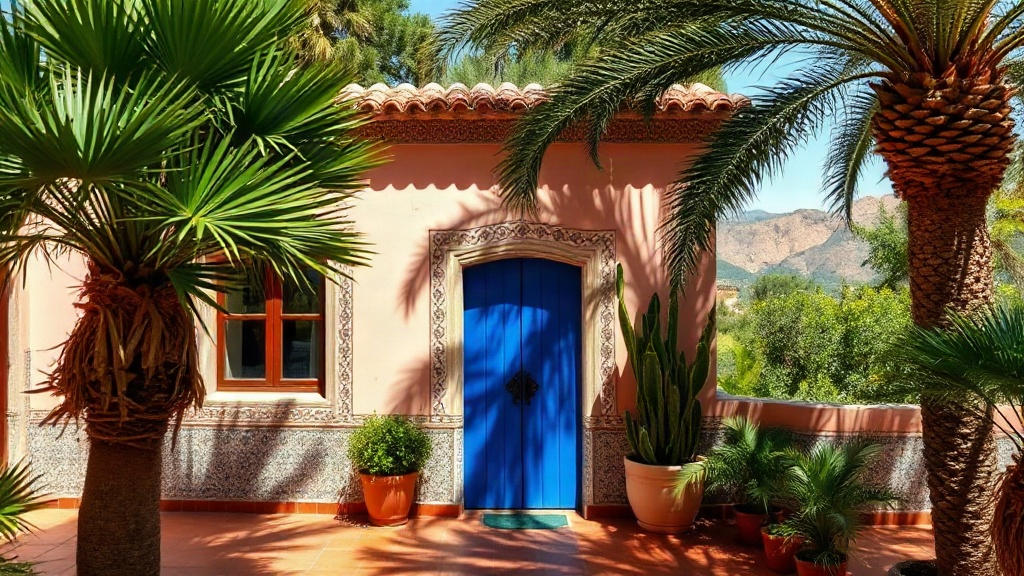
Le Maroc intérieur concentre les meilleures opportunités pour un budget de 50 000 euros. La région de Fès-Meknès propose des maisons de ville avec patio dans les médinas pour des prix compris entre 35 000 et 60 000 euros, selon l'état de conservation. Meknès, souvent moins médiatisée que Fès, offre un rapport qualité-prix particulièrement favorable.
La région de Tanger-Tétouan-Al Hoceïma connaît une forte pression immobilière autour de Tanger, mais Tétouan et ses environs restent accessibles. Des maisons dans les quartiers résidentiels de Tétouan s'échangent encore entre 40 000 et 65 000 euros. La proximité avec l'Espagne en fait une zone prisée par les acheteurs européens, ce qui soutient les prix sans les faire exploser.
Dans le Sud marocain, des villes comme Agadir voient leurs prix grimper rapidement sous l'effet du tourisme, mais Tiznit ou Taroudant offrent des alternatives crédibles. Une maison traditionnelle en bon état à Taroudant se négocie souvent autour de 30 000 à 50 000 euros. Ces marchés restent peu liquides, ce qui suppose d'accepter une revente potentiellement longue.
Les acheteurs qui ciblent une résidence principale pour une retraite au Maroc privilégient souvent les zones côtières de l'Atlantique entre Essaouira et Safi. Les prix y restent modérés comparés à Marrakech, et le cadre de vie attire une communauté d'expatriés stable. Un budget de 50 000 euros permet d'y acquérir un appartement ou une petite maison sans travaux lourds.
Les dispositifs d'aide à l'achat accessibles aux acheteurs
Le Ministère de l'Habitat et de la Politique de la Ville a déployé plusieurs programmes pour faciliter l'accès à la propriété. Le programme Villes Sans Bidonvilles et les opérations de logements sociaux à prix plafonné s'adressent principalement aux ménages marocains résidant au Maroc, avec des plafonds de revenus annuels inférieurs à 30 000 euros environ.
Pour les MRE, les banques marocaines proposent des produits spécifiques avec des taux préférentiels et des procédures simplifiées depuis l'étranger. La Banque Populaire dispose d'un réseau de représentation en Europe qui permet de monter un dossier de financement sans se déplacer au Maroc. Ces offres incluent parfois une assurance emprunteur adaptée aux non-résidents.
Un acheteur étranger non résident peut acquérir librement un bien immobilier au Maroc, sous réserve que les fonds soient transférés en dirhams convertibles. Ce mécanisme garantit la possibilité de rapatrier le produit d'une revente future dans la devise d'origine. La Bank Al-Maghrib encadre strictement ces opérations de change, et le non-respect de cette règle peut bloquer toute sortie de fonds.
Les ménages dont les revenus sont modestes peuvent, sous conditions, bénéficier de subventions directes sur certains programmes de logements neufs. Ces aides restent conditionnées à l'acquisition d'une résidence principale et ne s'appliquent pas aux investissements locatifs ou aux résidences secondaires.
Les pièges qui coûtent cher aux acheteurs mal préparés
Le premier piège est la confiance accordée à des agents informels sans mandat officiel. Au Maroc, le secteur immobilier compte de nombreux intermédiaires non déclarés qui perçoivent des commissions des deux côtés sans engagement de résultat ni responsabilité juridique. Travailler exclusivement avec des agences déclarées auprès des autorités locales réduit ce risque.
Le second écueil concerne les biens en indivision successorale. Une maison héritée par plusieurs enfants peut sembler disponible à la vente, mais un seul héritier réticent suffit à bloquer la transaction pendant des années. Vérifier l'accord écrit de tous les copropriétaires avant tout versement d'arrhes est une règle absolue.
Négliger les frais de mise aux normes représente une erreur fréquente. Une maison ancienne achetée 45 000 euros peut nécessiter 15 000 à 20 000 euros de travaux pour être habitable : toiture, installation électrique, réseau d'eau potable, assainissement. Le budget total dépasse alors largement les 50 000 euros initialement prévus. Une visite technique préalable avec un professionnel local du bâtiment reste la meilleure protection contre ce scénario.
Enfin, sous-estimer les délais administratifs au Maroc peut coûter cher. La mutation d'un titre foncier prend en moyenne trois à six mois après la signature de l'acte authentique. Pendant cette période, des charges peuvent continuer à courir. Prévoir une trésorerie de sécurité équivalente à 5 % du prix d'achat permet d'absorber ces décalages sans stress financier.