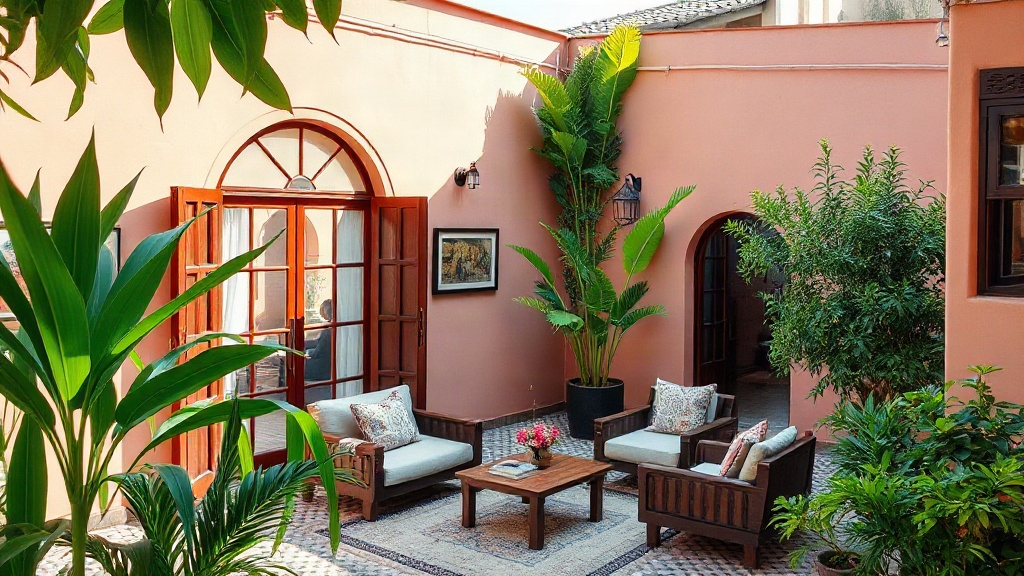
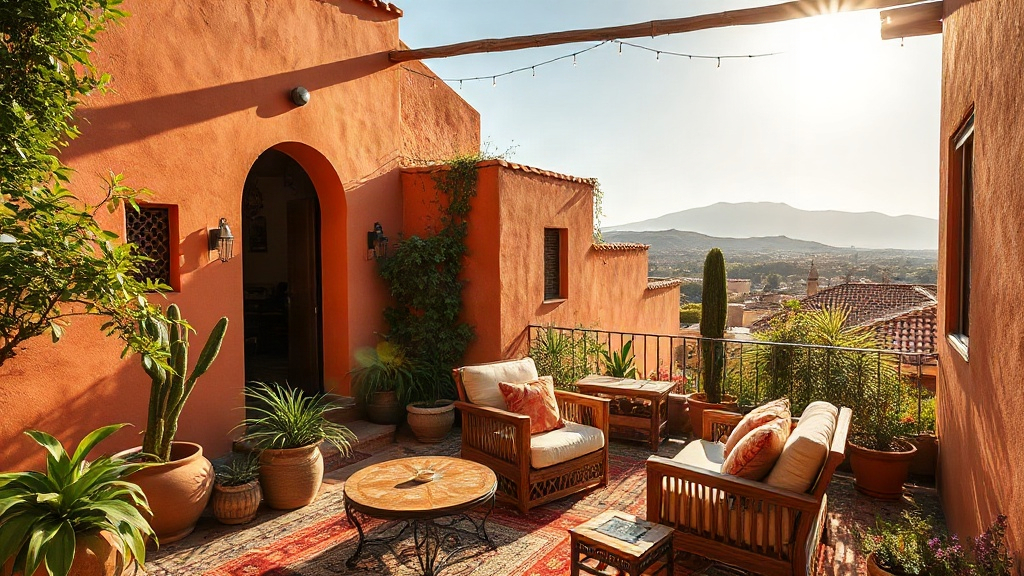
Acheter une maison au Maroc avec un budget de 50 000 euros est une réalité accessible, mais elle exige une préparation rigoureuse. Le marché immobilier marocain présente des opportunités réelles, notamment dans les zones rurales ou les villes secondaires, où ce budget peut suffire à acquérir une propriété de qualité. Avant de franchir le pas, les 7 questions à se poser avant d'acheter maison Maroc 50000 euros permettent d'éviter les erreurs coûteuses et de sécuriser son investissement. Le secteur immobilier marocain attire chaque année davantage d'acheteurs étrangers, en particulier des ressortissants français et européens, attirés par la proximité géographique et la diversité des biens disponibles. Pour prendre les meilleures décisions, il est utile de s'appuyer sur des ressources spécialisées, comme celles que propose le site permettant de découvrir les dynamiques immobilières au-delà des frontières françaises, avec des analyses comparatives entre marchés méditerranéens.
Pourquoi acheter une maison au Maroc pour 50 000 euros ?
Le marché immobilier marocain offre une diversité que peu de pays méditerranéens peuvent rivaliser à ce niveau de prix. Pour 50 000 euros, soit environ 550 000 dirhams marocains, un acheteur peut espérer acquérir une maison traditionnelle dans des villes comme Meknès, Béni Mellal ou Safi, ou encore une propriété rurale dans les régions de l'Atlas ou du Souss. Dans les grandes métropoles comme Casablanca ou Marrakech, ce budget se révèle insuffisant pour un bien standard, où les prix dépassent souvent le million de dirhams.
Le Haut-Commissariat au Plan marocain indique que le prix moyen d'une maison au Maroc tourne autour de 1 000 000 MAD, soit environ 90 000 euros. Trouver un bien à 50 000 euros implique donc de cibler des zones spécifiques ou des biens nécessitant des travaux de rénovation. Cette réalité représente une opportunité pour les acheteurs disposant de compétences en gestion de chantier ou d'un réseau local fiable.
L'attrait de ce marché tient aussi à la fiscalité marocaine, globalement favorable aux propriétaires non-résidents sur les premières années de détention. Les ressortissants étrangers peuvent acquérir librement des biens immobiliers au Maroc, sous réserve de rapatrier les fonds en devises étrangères et de respecter les obligations déclaratives auprès de l'Office des Changes. Cette liberté d'acquisition distingue le Maroc de nombreux pays africains qui imposent des restrictions aux acheteurs étrangers.
Les 7 questions à se poser avant d'acheter une maison au Maroc avec ce budget
Avant de signer quoi que ce soit, sept interrogations structurent une démarche d'achat solide. Elles couvrent les aspects juridiques, financiers, pratiques et personnels de l'opération.
- Quelle est la localisation précise du bien, et quel est le potentiel de développement de la zone dans les prochaines années ?
- Le titre foncier est-il régulier ? Le bien est-il immatriculé à l'Agence Nationale de la Conservation Foncière ?
- Quels sont les travaux nécessaires et leur coût réel, incluant la main-d'œuvre locale et les matériaux ?
- Le financement est-il entièrement disponible en fonds propres, ou faut-il solliciter un prêt immobilier auprès d'une banque marocaine ?
- Quel est le statut fiscal du bien au regard de la réglementation marocaine et française (convention de double imposition) ?
- L'acheteur a-t-il un interlocuteur juridique de confiance sur place, avocat ou notaire, pour superviser la transaction ?
- Quelle est la destination finale du bien : résidence secondaire, location saisonnière, ou investissement patrimonial à long terme ?
Répondre honnêtement à ces sept questions avant toute visite ou négociation évite de nombreuses désillusions. Un bien affiché à 50 000 euros peut rapidement dépasser les 70 000 euros une fois les travaux, les frais de notaire (entre 4 % et 6 % du prix) et les frais d'enregistrement intégrés au budget global.
Ce que révèle le marché immobilier marocain aujourd'hui
Le marché immobilier marocain traverse une période de restructuration. Après une forte hausse des prix entre 2020 et 2023, certaines zones ont connu un ralentissement des transactions, créant des opportunités pour les acheteurs bien informés. Les taux d'intérêt pratiqués par les banques marocaines comme Attijariwafa Bank ou la Banque Populaire oscillent entre 5 % et 7 % pour un prêt immobilier, selon les données de la Banque Al-Maghrib.
Pour un non-résident souhaitant contracter un prêt au Maroc, les conditions sont plus strictes. Les banques exigent généralement un apport personnel d'au moins 20 % et des justificatifs de revenus en devises étrangères. Le traitement d'un dossier de prêt prend en moyenne 30 à 45 jours, ce qui impose d'anticiper les délais lors de la négociation avec le vendeur.
Les agences immobilières locales restent les meilleures alliées pour identifier les biens correspondant à un budget de 50 000 euros. Elles connaissent les prix réels du marché, souvent très différents des prix affichés en ligne, et disposent d'un réseau de contacts permettant d'accéder à des biens non publiés. Travailler sans agence peut sembler économique, mais expose à des risques juridiques significatifs, notamment en cas de litige sur la propriété du terrain.
La saisonnalité du marché joue aussi un rôle. Les périodes creuses, notamment entre novembre et février, offrent davantage de marges de négociation. Un vendeur pressé peut accepter une décote de 10 % à 15 % sur le prix affiché, ce qui, sur un bien à 55 000 euros, représente une économie concrète de plusieurs milliers d'euros.
Les démarches administratives à ne pas négliger
L'achat immobilier au Maroc suit un processus précis, encadré par le Ministère de l'Habitat et de la Politique de la Ville. La première étape consiste à signer un compromis de vente (ou promesse de vente), accompagné d'un dépôt de garantie représentant généralement 10 % du prix. Ce document engage les deux parties et fixe les conditions suspensives, notamment l'obtention d'un financement ou la vérification du titre foncier.
La vérification du titre foncier à l'Agence Nationale de la Conservation Foncière est une étape non négociable. De nombreux biens au Maroc, surtout en zone rurale, reposent sur des droits coutumiers non formalisés, ce qui expose l'acheteur à des contestations ultérieures. Un bien sans titre foncier régulier ne devrait jamais être acquis sans l'avis d'un avocat spécialisé en droit immobilier marocain.
L'acte de vente définitif est signé devant un notaire marocain, qui vérifie la légalité de la transaction et procède à l'enregistrement du transfert de propriété. Les frais de notaire, les droits d'enregistrement et la taxe de conservation foncière représentent une charge supplémentaire de 4 % à 6 % du prix d'achat. Sur un bien à 50 000 euros, cela représente entre 2 000 et 3 000 euros de frais annexes à prévoir impérativement.
Pour les acheteurs français, la convention fiscale franco-marocaine de 1970 encadre la double imposition des revenus immobiliers et des plus-values. Un conseiller fiscal connaissant les deux législations permet d'optimiser la structuration de l'acquisition, par exemple via une SCI française ou une société marocaine.
Réussir son achat sans mauvaises surprises
Un achat réussi à 50 000 euros au Maroc repose sur trois piliers : la rigueur juridique, la connaissance du terrain et la gestion précise du budget global. Prévoir une enveloppe de rénovation d'au moins 15 % à 20 % du prix d'achat protège contre les imprévus, fréquents dans les biens anciens ou ruraux. La main-d'œuvre marocaine reste compétitive, mais les délais de chantier peuvent s'allonger en l'absence d'un suivi régulier sur place.
Faire appel à un géomètre-expert local avant la signature du compromis permet de vérifier les limites exactes du terrain et d'éviter les litiges de bornage, particulièrement fréquents dans les zones périurbaines. Cette précaution, qui coûte quelques centaines d'euros, peut éviter des procédures judiciaires longues et coûteuses.
Les acheteurs envisageant une location saisonnière doivent s'informer sur la réglementation locale en matière de location meublée touristique, qui varie selon les communes. Marrakech, Agadir et Essaouira disposent de marchés locatifs touristiques actifs, mais les prix d'acquisition y dépassent largement 50 000 euros pour un bien rentable. Dans les villes secondaires, la demande locative touristique reste plus limitée, ce qui oriente plutôt vers une stratégie de résidence personnelle ou de location longue durée.
Enfin, maintenir un compte bancaire en dirhams au Maroc facilite la gestion des dépenses courantes liées au bien : taxes locales, charges de copropriété le cas échéant, et travaux d'entretien. La Banque Populaire et CIH Bank proposent des offres adaptées aux Marocains résidant à l'étranger (MRE) et aux ressortissants étrangers propriétaires au Maroc, avec des services en ligne accessibles depuis la France.