Acheter un appartement au Maroc représente souvent l'une des décisions patrimoniales les plus structurantes d'une vie. Qu'il s'agisse d'une résidence principale, d'un investissement locatif ou d'une résidence secondaire, les critères à examiner avant de signer dépassent largement le simple coup de cœur. Le marché marocain présente des spécificités juridiques, fiscales et techniques que tout acquéreur doit maîtriser pour éviter les mauvaises surprises. Pour ceux qui souhaitent comparer des approches de financement à l'international, il est utile de pouvoir en savoir plus sur les outils de simulation budgétaire disponibles, notamment pour calibrer son apport et son taux d'endettement. Cet article détaille les critères à passer en revue, de la sélection du quartier jusqu'à la vérification des documents juridiques, pour acheter en toute sécurité.
Avant la visite : hiérarchiser les critères pour ne rien laisser au hasard
Beaucoup d'acheteurs commencent par visiter des appartements sans avoir défini leur budget global ni leur priorité de localisation. C'est une erreur qui coûte du temps et parfois de l'argent. Avant de pousser la première porte, il faut poser trois questions précises : quel est le budget total disponible, frais inclus ? Quelle surface minimale est non négociable ? Quel usage est prévu pour le bien ?
La surface habitable annoncée dans les annonces marocaines peut recouvrir des réalités très différentes. Certains promoteurs communiquent la surface construite brute, d'autres la surface utile, d'autres encore la surface titrée. Ces notions ne sont pas interchangeables, et l'écart peut atteindre 15 à 20 % sur un même appartement. Exiger le détail écrit avant toute visite permet d'éviter les déceptions.
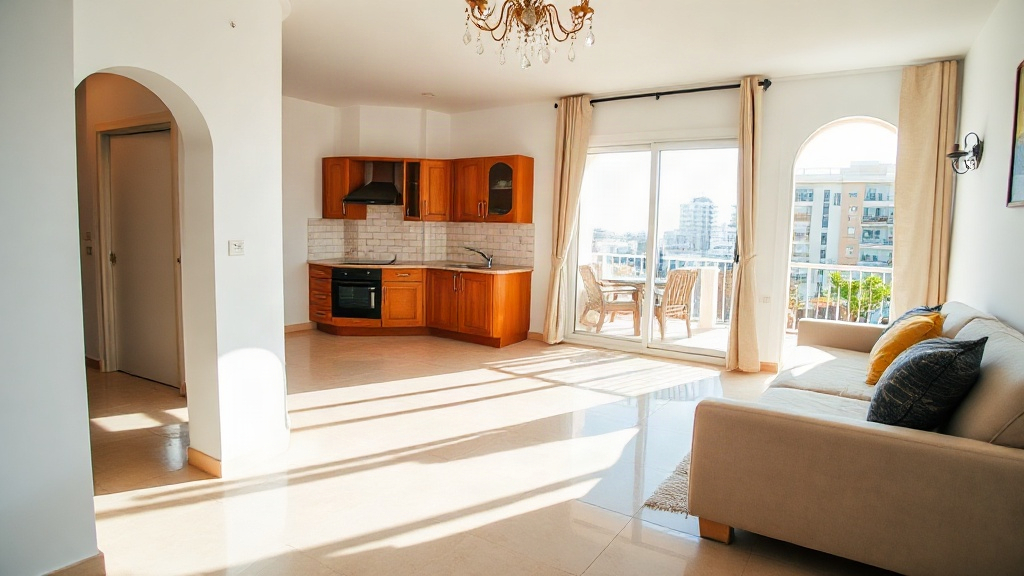
La distribution intérieure mérite autant d'attention que la superficie totale. Un appartement de 90 m² mal distribué sera moins fonctionnel qu'un 75 m² bien conçu. L'orientation, la luminosité naturelle, la présence d'un salon séparable, la surface des chambres et la ventilation naturelle des pièces humides font partie des critères à évaluer dès la première visite.
Le potentiel de revente doit aussi entrer dans la réflexion initiale, même pour une résidence principale. Un appartement situé dans un quartier en développement, bien desservi et avec un titre foncier individuel se revendra plus facilement qu'un bien isolé avec une situation juridique complexe. Anticiper cette dimension dès l'achat, c'est protéger son patrimoine sur le long terme.
Choisir la ville et le quartier selon son projet immobilier
Le marché immobilier marocain n'est pas uniforme. Les prix au mètre carré varient considérablement entre Casablanca, Rabat, Marrakech, Tanger, Agadir, Fès et les zones périphériques de chaque agglomération. Présenter un prix moyen national serait trompeur : un appartement dans le quartier Gauthier à Casablanca et un appartement dans une ville de taille moyenne n'ont rien de comparable en termes de valorisation ou de liquidité.
À lire aussi : La fiscalité immobilière : un enjeu majeur pour les propriétaires et les investisseurs
Pour une résidence principale, la proximité des établissements scolaires, des transports en commun, des commerces de première nécessité et du lieu de travail prime généralement sur d'autres considérations. La sécurité du quartier, le niveau sonore (axes routiers, marchés, mosquées) et la qualité des voiries sont des éléments concrets à observer lors d'une visite en semaine et en fin de semaine.
L'investissement locatif obéit à une logique différente. Les quartiers proches des universités, des zones d'activité économique ou des pôles touristiques offrent des taux d'occupation plus élevés. Marrakech et Agadir attirent par exemple une demande saisonnière forte, tandis que Casablanca et Rabat concentrent la demande locative longue durée liée à l'activité professionnelle.
Les règles d'urbanisme du quartier méritent une vérification auprès de la commune ou de l'agence urbaine compétente. Un quartier résidentiel calme aujourd'hui peut être traversé demain par une voie rapide ou accueillir un projet commercial d'envergure. Consulter le plan d'aménagement en vigueur auprès des services compétents du Ministère de l'Aménagement du territoire national, de l'Urbanisme, de l'Habitat et de la Politique de la ville permet d'anticiper ces évolutions avant de s'engager.
Évaluer le prix réel et financer son achat d'appartement au Maroc
Le prix affiché dans une annonce immobilière n'est jamais le coût final de l'acquisition. Le coût total d'achat intègre plusieurs postes que les acheteurs sous-estiment fréquemment : droits d'enregistrement, droits de conservation foncière, honoraires du notaire, frais de dossier bancaire, assurance emprunteur et, le cas échéant, commission d'agence immobilière.
Les droits d'enregistrement applicables à l'acquisition d'un bien immobilier bâti sont généralement de l'ordre de 4 % du prix déclaré, sous réserve des règles fiscales en vigueur et des cas particuliers. Les droits de conservation foncière sont calculés autour de 1,5 % de la valeur du bien, auxquels s'ajoutent des frais fixes et des formalités. Pour les logements neufs soumis à la TVA, le taux applicable est généralement de 20 %, et il convient de vérifier si le prix promoteur est exprimé hors taxe ou toutes taxes comprises. Ces chiffres doivent être confirmés auprès de la Direction générale des impôts et de l'Agence nationale de la conservation foncière, du cadastre et de la cartographie (ANCFCC).
Du côté du financement, les taux des crédits immobiliers varient selon la banque, la durée, le profil de l'emprunteur et le type de taux (fixe ou variable). Aucun chiffre universel ne peut être avancé sans consulter les barèmes actualisés des établissements bancaires marocains agréés. Le taux d'endettement — rapport entre les charges de remboursement et les revenus — est le premier filtre appliqué par les banques pour évaluer la capacité de financement.
À lire aussi : Le bon coin 33 immobilier : conseils pour bien négocier sa vente
Un dispositif d'aide directe au logement a été lancé en 2024 par le gouvernement marocain. Il prévoit notamment une aide d'environ 100 000 dirhams pour un logement dont le prix est inférieur ou égal à 300 000 dirhams TTC, et d'environ 70 000 dirhams pour un logement compris entre 300 001 et 700 000 dirhams TTC. Les conditions d'éligibilité, les plafonds et les modalités de versement doivent être vérifiés sur le portail du Ministère de l'Habitat et de la Politique de la ville avant tout engagement, car ces paramètres peuvent évoluer.
Voici les frais à budgéter systématiquement avant de signer :
- Droits d'enregistrement (environ 4 % du prix déclaré pour un bien bâti)
- Droits de conservation foncière (environ 1,5 % de la valeur du bien)
- Honoraires du notaire et frais d'acte authentique
- Frais de dossier bancaire et assurance emprunteur
- Commission d'agence immobilière si applicable
- Charges de copropriété à régler lors de la prise de possession
- Travaux de mise aux normes ou de rénovation si le bien n'est pas livré neuf
Contrôler la qualité du bien et de la copropriété
Une visite sérieuse d'un appartement dure au minimum une heure. L'objectif est d'observer l'état général du bâtiment, des parties communes et de l'appartement lui-même. Les façades, les couloirs, les escaliers, l'ascenseur (s'il existe), le parking souterrain et les espaces verts donnent une image fidèle du niveau d'entretien de la copropriété.
À l'intérieur de l'appartement, plusieurs points techniques méritent une attention particulière. L'humidité est le défaut le plus fréquent et le plus coûteux à corriger : traces sur les murs, odeurs, plinthes décollées ou peinture cloquée sont des signaux d'alerte. L'état des installations électriques, de la plomberie, des menuiseries extérieures et du système de chauffage ou de climatisation doit être évalué, idéalement par un professionnel du bâtiment.
Les charges de copropriété constituent un poste souvent négligé. Demander les procès-verbaux des deux dernières assemblées générales permet de savoir si des travaux importants sont votés ou prévus (ravalement, toiture, mise aux normes de l'ascenseur). Un syndic de copropriété actif et des comptes à jour sont des indicateurs positifs. À l'inverse, des impayés de charges accumulés ou des conflits entre copropriétaires peuvent compliquer la gestion quotidienne.
L'orientation de l'appartement influence directement le confort thermique et les dépenses énergétiques. Au Maroc, une exposition sud ou est est généralement favorable : elle capte la lumière du matin et limite la surchauffe en été. Un appartement exposé plein ouest peut devenir inconfortable de mai à septembre sans système de climatisation performant.
À lire aussi : La gestion des biens en copropriété : un enjeu majeur pour le bien-vivre ensemble
Sécuriser la transaction : documents et vérifications juridiques avant tout versement
Aucun acompte, aucune avance, aucun chèque ne doit être remis avant que les documents juridiques du bien aient été vérifiés. C'est la règle absolue de toute acquisition immobilière sécurisée au Maroc.
Le premier document à examiner est le titre foncier. Ce document officiel identifie juridiquement l'immeuble immatriculé, précise ses limites et liste les charges inscrites (hypothèques, servitudes, saisies). Le certificat de propriété, délivré par la Conservation foncière, indique le propriétaire actuel et les droits qui grèvent le bien à la date de délivrance. Ces deux documents doivent être demandés au vendeur et leur authenticité vérifiée directement auprès de l'ANCFCC.
L'identité du vendeur doit correspondre exactement aux informations portées sur le titre foncier. Si le bien appartient à plusieurs personnes (succession, indivision), tous les co-propriétaires doivent consentir à la vente. Un bien vendu par un seul héritier sans mandat des autres expose l'acheteur à des litiges ultérieurs.
Les autorisations urbanistiques méritent une vérification spécifique, notamment pour les appartements ayant subi des modifications (extension, cloisonnement, terrasse couverte). Des travaux réalisés sans autorisation peuvent être considérés comme irréguliers par les services de la commune. Le permis d'habiter, délivré à la fin de la construction, atteste de la conformité du bâtiment aux plans approuvés.
Voici les documents à réunir et vérifier avant de signer le compromis de vente :
- Titre foncier ou extrait du titre collectif
- Certificat de propriété récent (moins de trois mois)
- Permis de construire et permis d'habiter
- Attestation d'absence de dettes fiscales liées au bien
- Procès-verbaux des assemblées générales de copropriété
- Règlement de copropriété
- Relevé des charges de copropriété et attestation de paiement
- Identité complète du ou des vendeurs et vérification de leur capacité juridique à vendre
Le compromis de vente engage les deux parties. Il doit être rédigé avec soin, idéalement par un notaire, et inclure les conditions suspensives (obtention du crédit, levée d'hypothèque, régularisation d'un document manquant). L'acte authentique final, établi par un notaire, transfère officiellement la propriété. Tenter de contourner ces étapes pour économiser des honoraires expose l'acheteur à des risques juridiques disproportionnés par rapport aux économies réalisées. Un notaire n'est pas une formalité : c'est la garantie que la transaction est opposable aux tiers et que le nouveau propriétaire est protégé.